
전자세금계산서는 삭제할 수 없고 수정발행으로만 고칩니다. 사유가 처음부터 잘못인지 나중에 사정이 바뀐 것인지에 따라 작성일자와 수정신고 필요 여부가 달라지므로, 발행 전에 사유부터 정확히 골라야 합니다.

지울 수는 없고, 수정발행으로만 고칩니다
세금계산서를 잘못 발급했을 때 가장 많이 받는 질문이 "그냥 지우고 다시 끊으면 안 되나요"입니다. 결론은 안 됩니다. 전자세금계산서는 한 번 발급하면 삭제되지 않고, 처음 것을 마이너스로 취소하거나 달라진 금액만큼 증감분을 더 끊는 수정발행으로만 바로잡을 수 있습니다. 당황한 마음에 같은 거래를 새로 한 장 더 끊으면 이중발급이 되어 일이 더 커지니, 홈택스의 계산서·영수증·카드 메뉴에서 수정발급 절차를 따라야 합니다. 거래처 이메일을 잘못 넣은 경우는 수정발행 대상이 아니라 메일발송목록 조회에서 주소만 고쳐 재발송하면 됩니다.
수정발급 사유는 크게 두 갈래로 나뉩니다
부가가치세법 시행령 제70조는 수정발급 사유를 크게 두 갈래로 나눕니다. 기재사항 착오 정정, 착오 이중발급, 내국신용장 사후 개설처럼 처음부터 잘못 끊은 경우에는 처음 세금계산서의 작성일로 돌아가서 고칩니다. 반대로 환입, 계약 해제, 공급가액 변동처럼 발급 뒤에 사정이 바뀐 경우에는 그 사유가 생긴 날을 작성일로 적습니다. 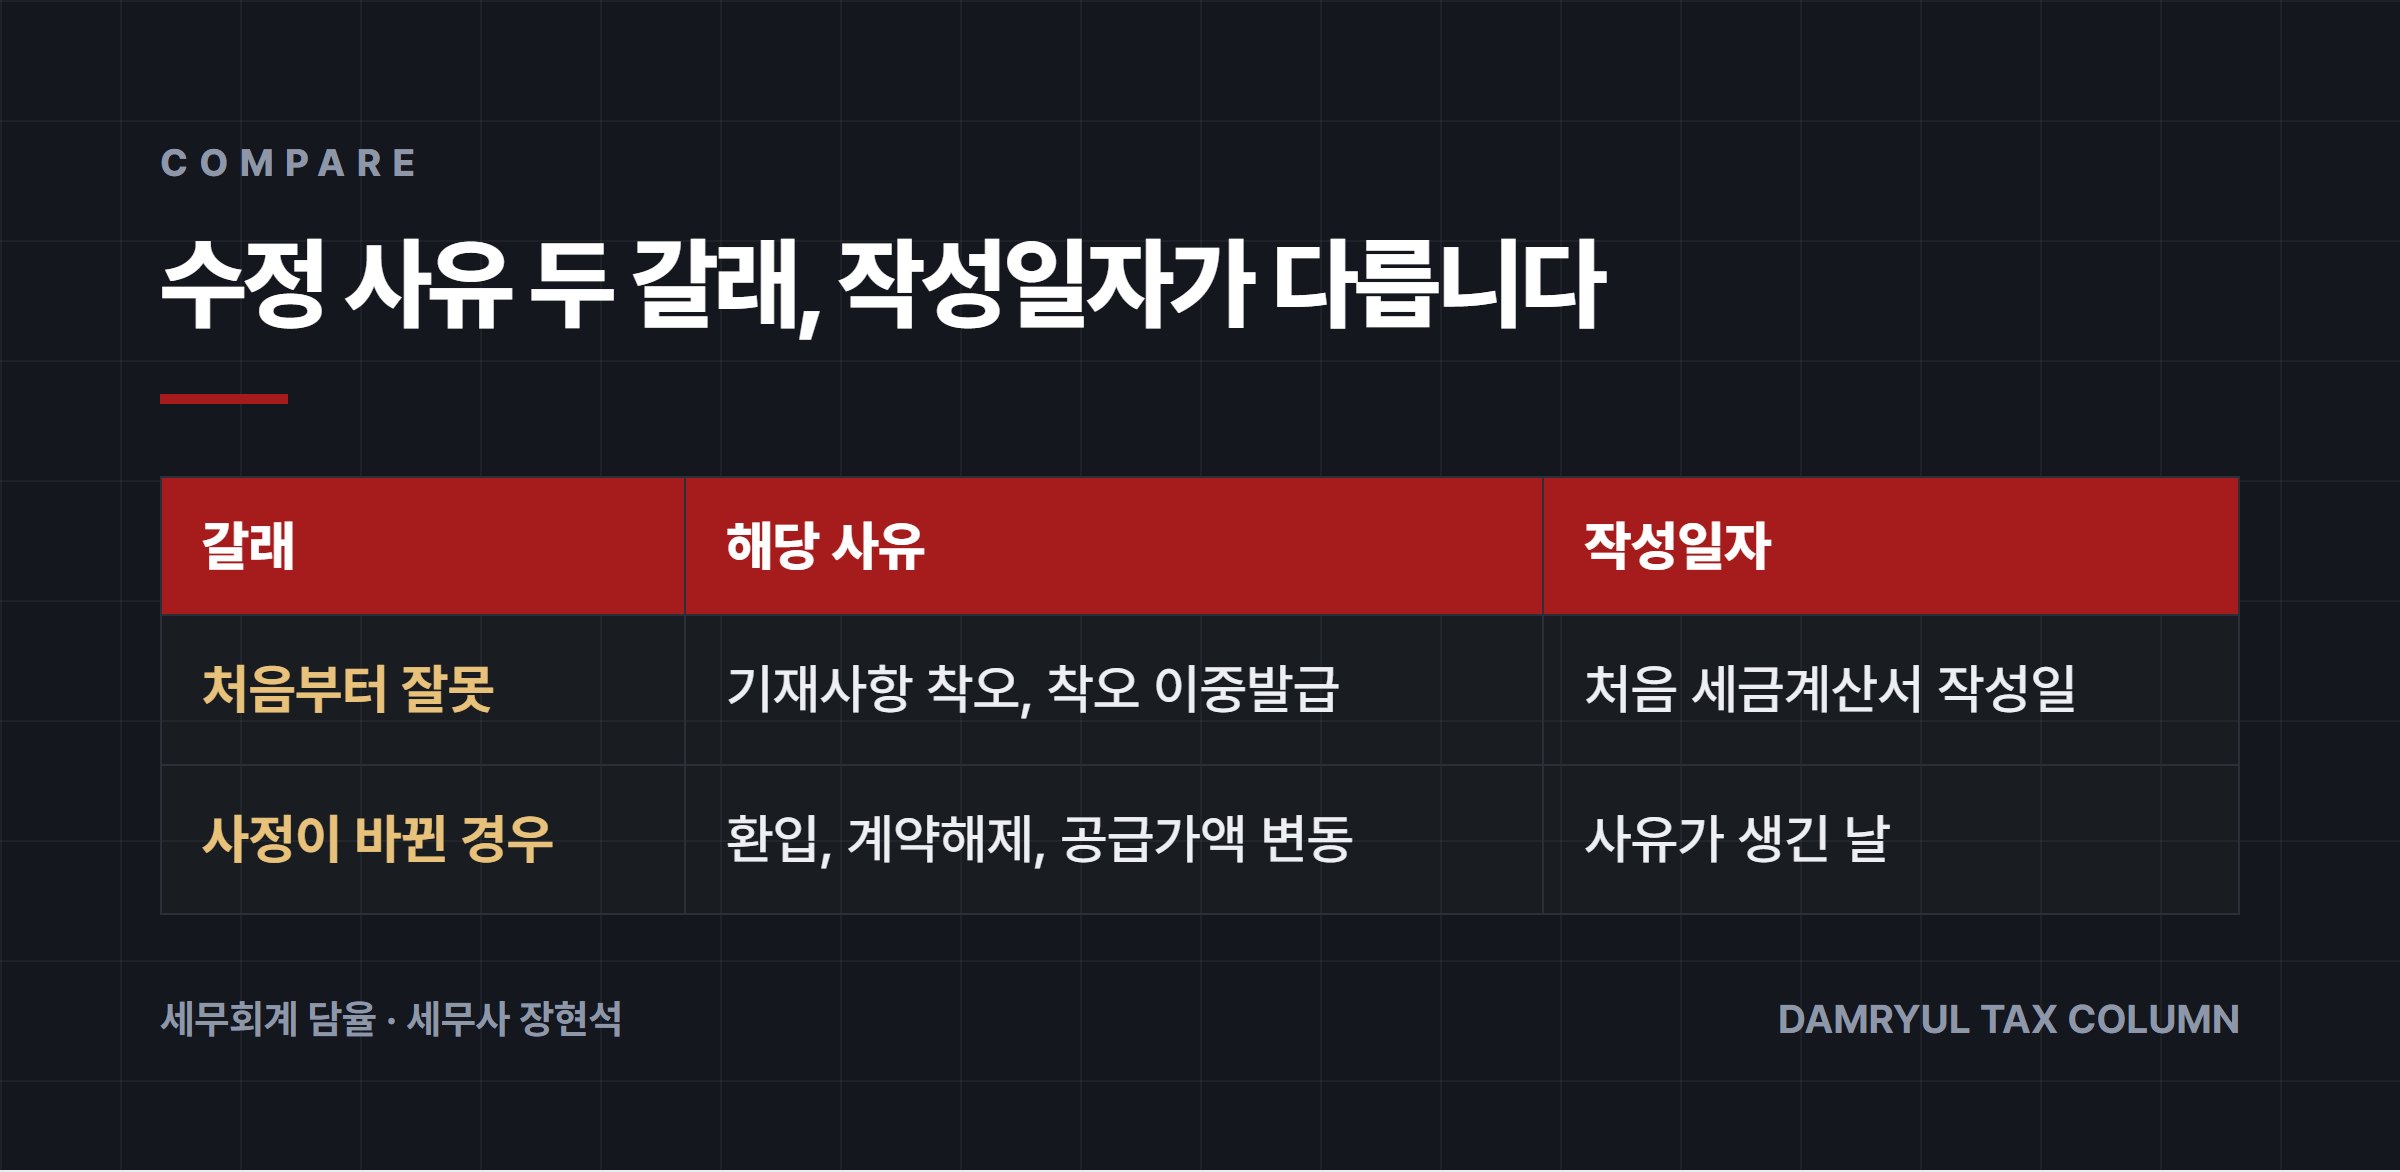
착오인지 아닌지에 따라 기한이 다릅니다
같은 "잘못 적었다"도 법은 두 가지로 나눕니다. 단순 착오로 잘못 적힌 경우는 수정발행 기한이 따로 정해져 있지 않습니다. 반면 착오가 아닌 사유로 잘못 적힌 경우는 공급일이 속한 과세기간에 대한 확정신고기한 다음 날부터 1년 이내에만 고칠 수 있습니다. 다만 세무조사 통지를 받거나 세무서로부터 과세자료 해명안내 통지를 받은 뒤에는 이 수정발행 절차를 쓸 수 없습니다. 세무서가 먼저 알고 있는 경우는 법에서 수정발행 대상에서 제외하고 있기 때문입니다. 오류를 발견하면 가급적 바로 고치는 것이 안전합니다.
가산세, 늦을수록 커집니다
수정발행을 했다고 늘 가산세가 붙는 것은 아닙니다. 필요적 기재사항 일부가 착오로 틀려도 나머지 내용으로 거래 사실이 확인되면 사실과 다른 세금계산서로 보지 않습니다. 같은 과세기간 안에서 신고기한 전에 고치면 수정신고 자체가 필요 없습니다. 문제는 신고기한이 지난 뒤 처음 날짜로 돌아가 고치는 경우입니다. 이때는 늘어난 세금의 10%가 과소신고 가산세의 기본율이지만, 국세기본법은 빨리 고칠수록 이를 크게 감면해 줍니다. 
수정발행 전 체크리스트
수정발행은 사유 선택이 전부를 결정합니다. 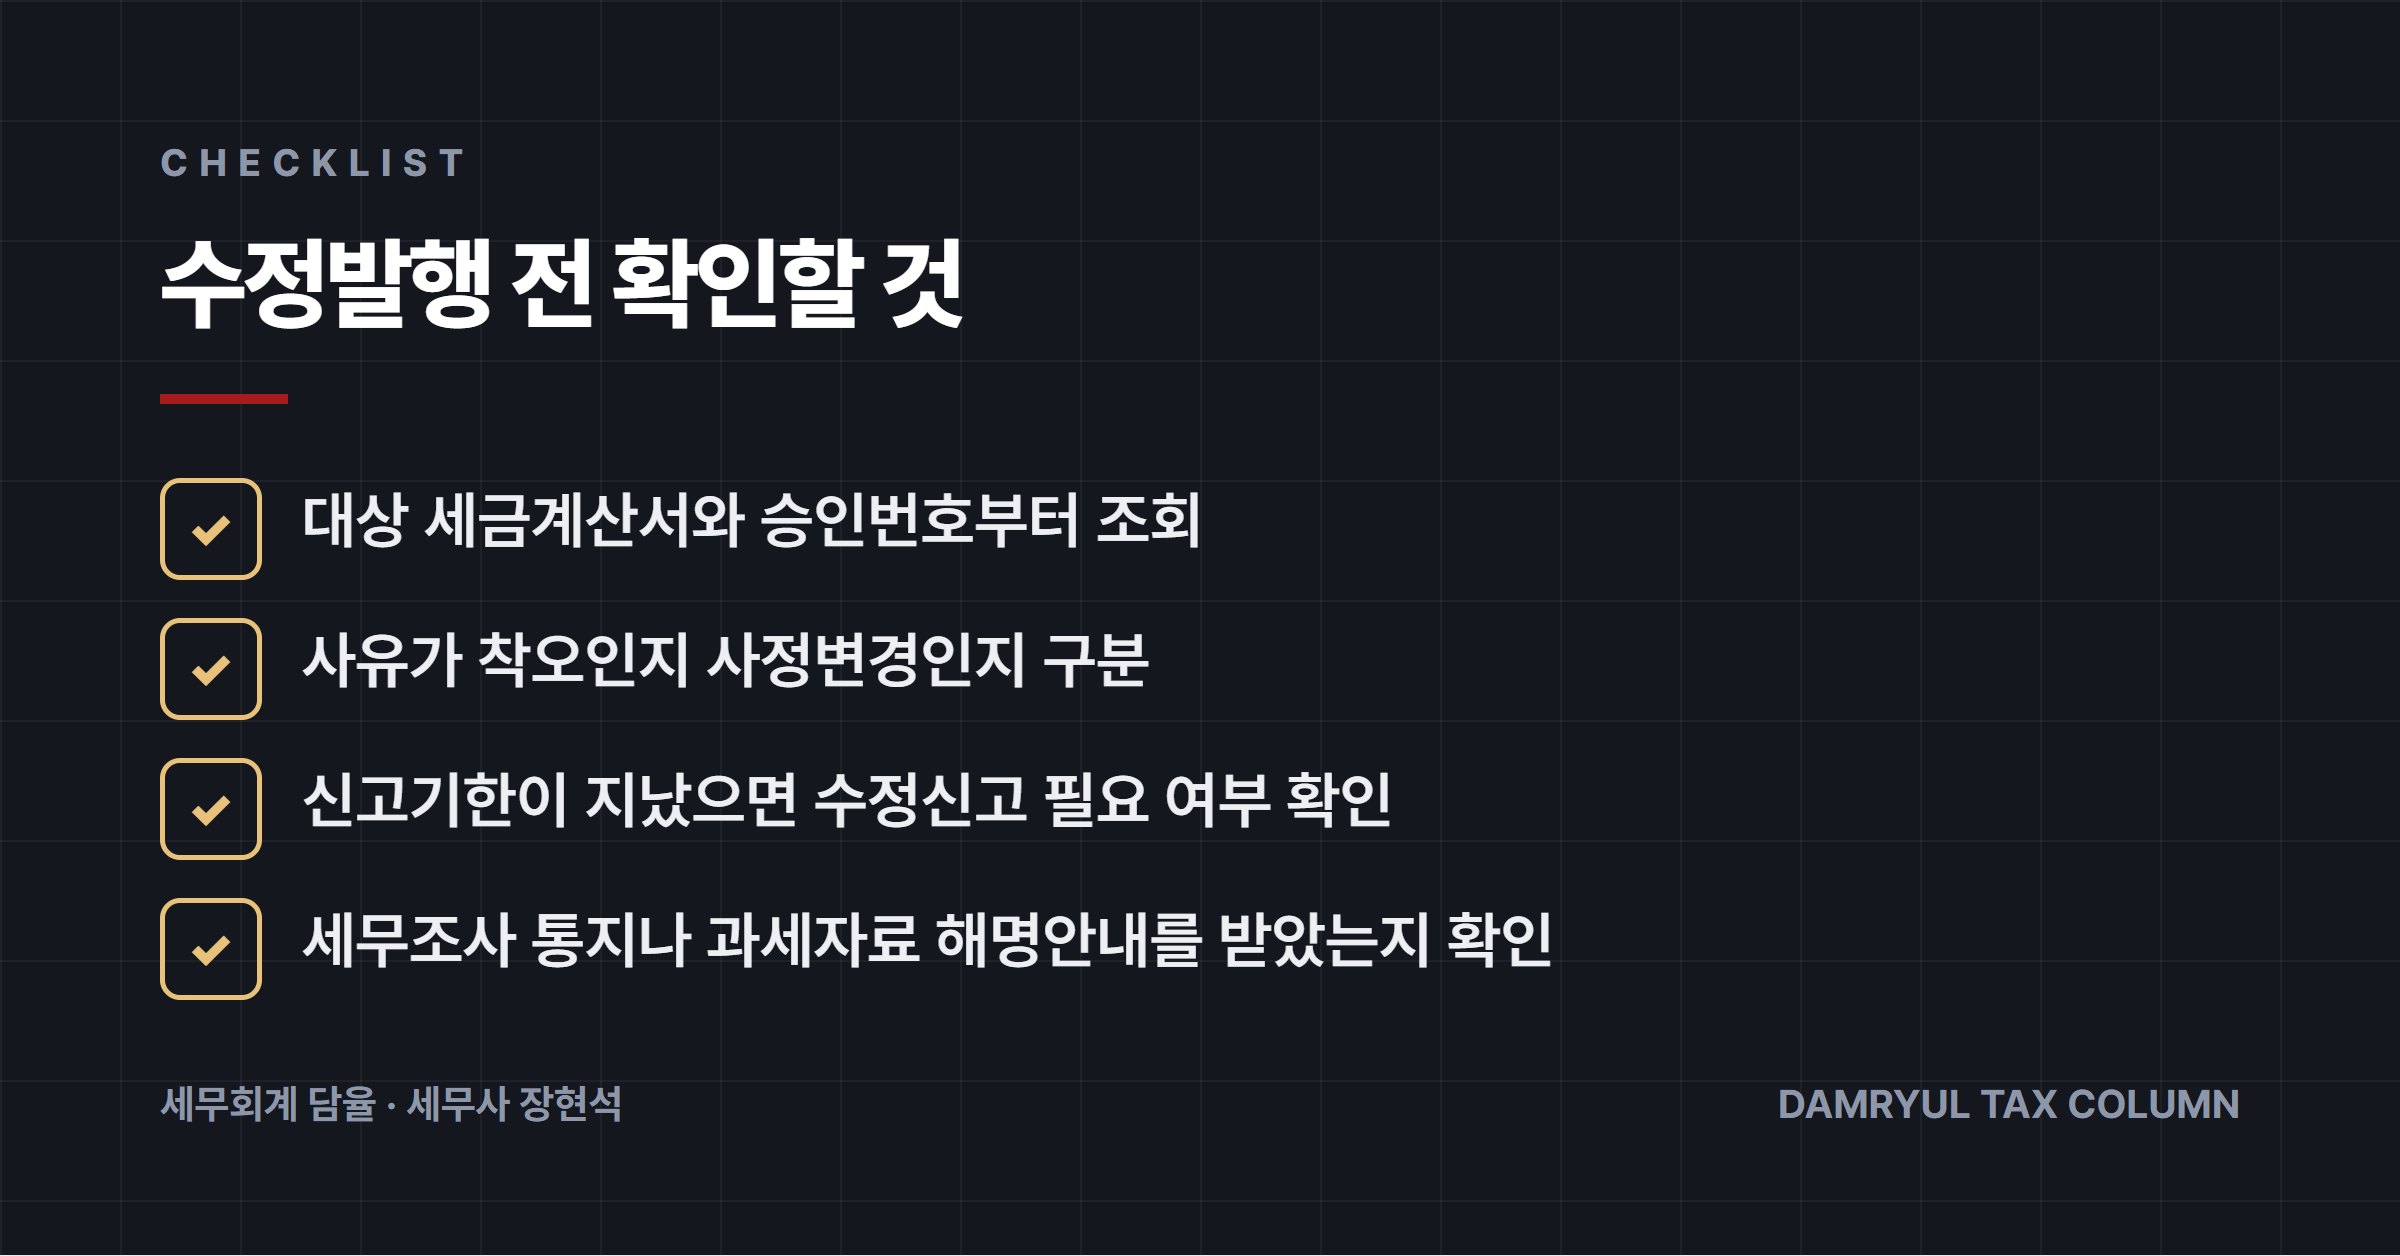
근거 법령
- 부가가치세법 시행령 제70조: 수정세금계산서 발급사유와 절차, 작성일자 기준을 규정
- 국세기본법 제48조: 수정신고 시기에 따른 과소신고 가산세 감면율(90%~10%)을 규정
- 부가가치세법 제60조: 필요적 기재사항 착오 등에 대한 세금계산서 관련 가산세를 규정
수정발행 사유 판단이나 신고 대상 기간이 애매하다면 발행 전에 세무회계 담율과 상의해 보세요. 대표 세무사가 직접 검토합니다.
이 답변은 법령 확인일 기준의 일반적인 내용입니다. 개별 사실관계에 따라 결과가 달라질 수 있습니다.
비슷한 상황이라면 대표 세무사가 직접 검토해 드립니다.
상담 신청