
직원에게 매월 급여를 줄 때는 근로소득 간이세액표에 따라 소득세를 떼고, 다음 달 10일까지 납부합니다. 상시고용인원 20명 이하라면 승인을 받아 반기별로 납부할 수도 있습니다.

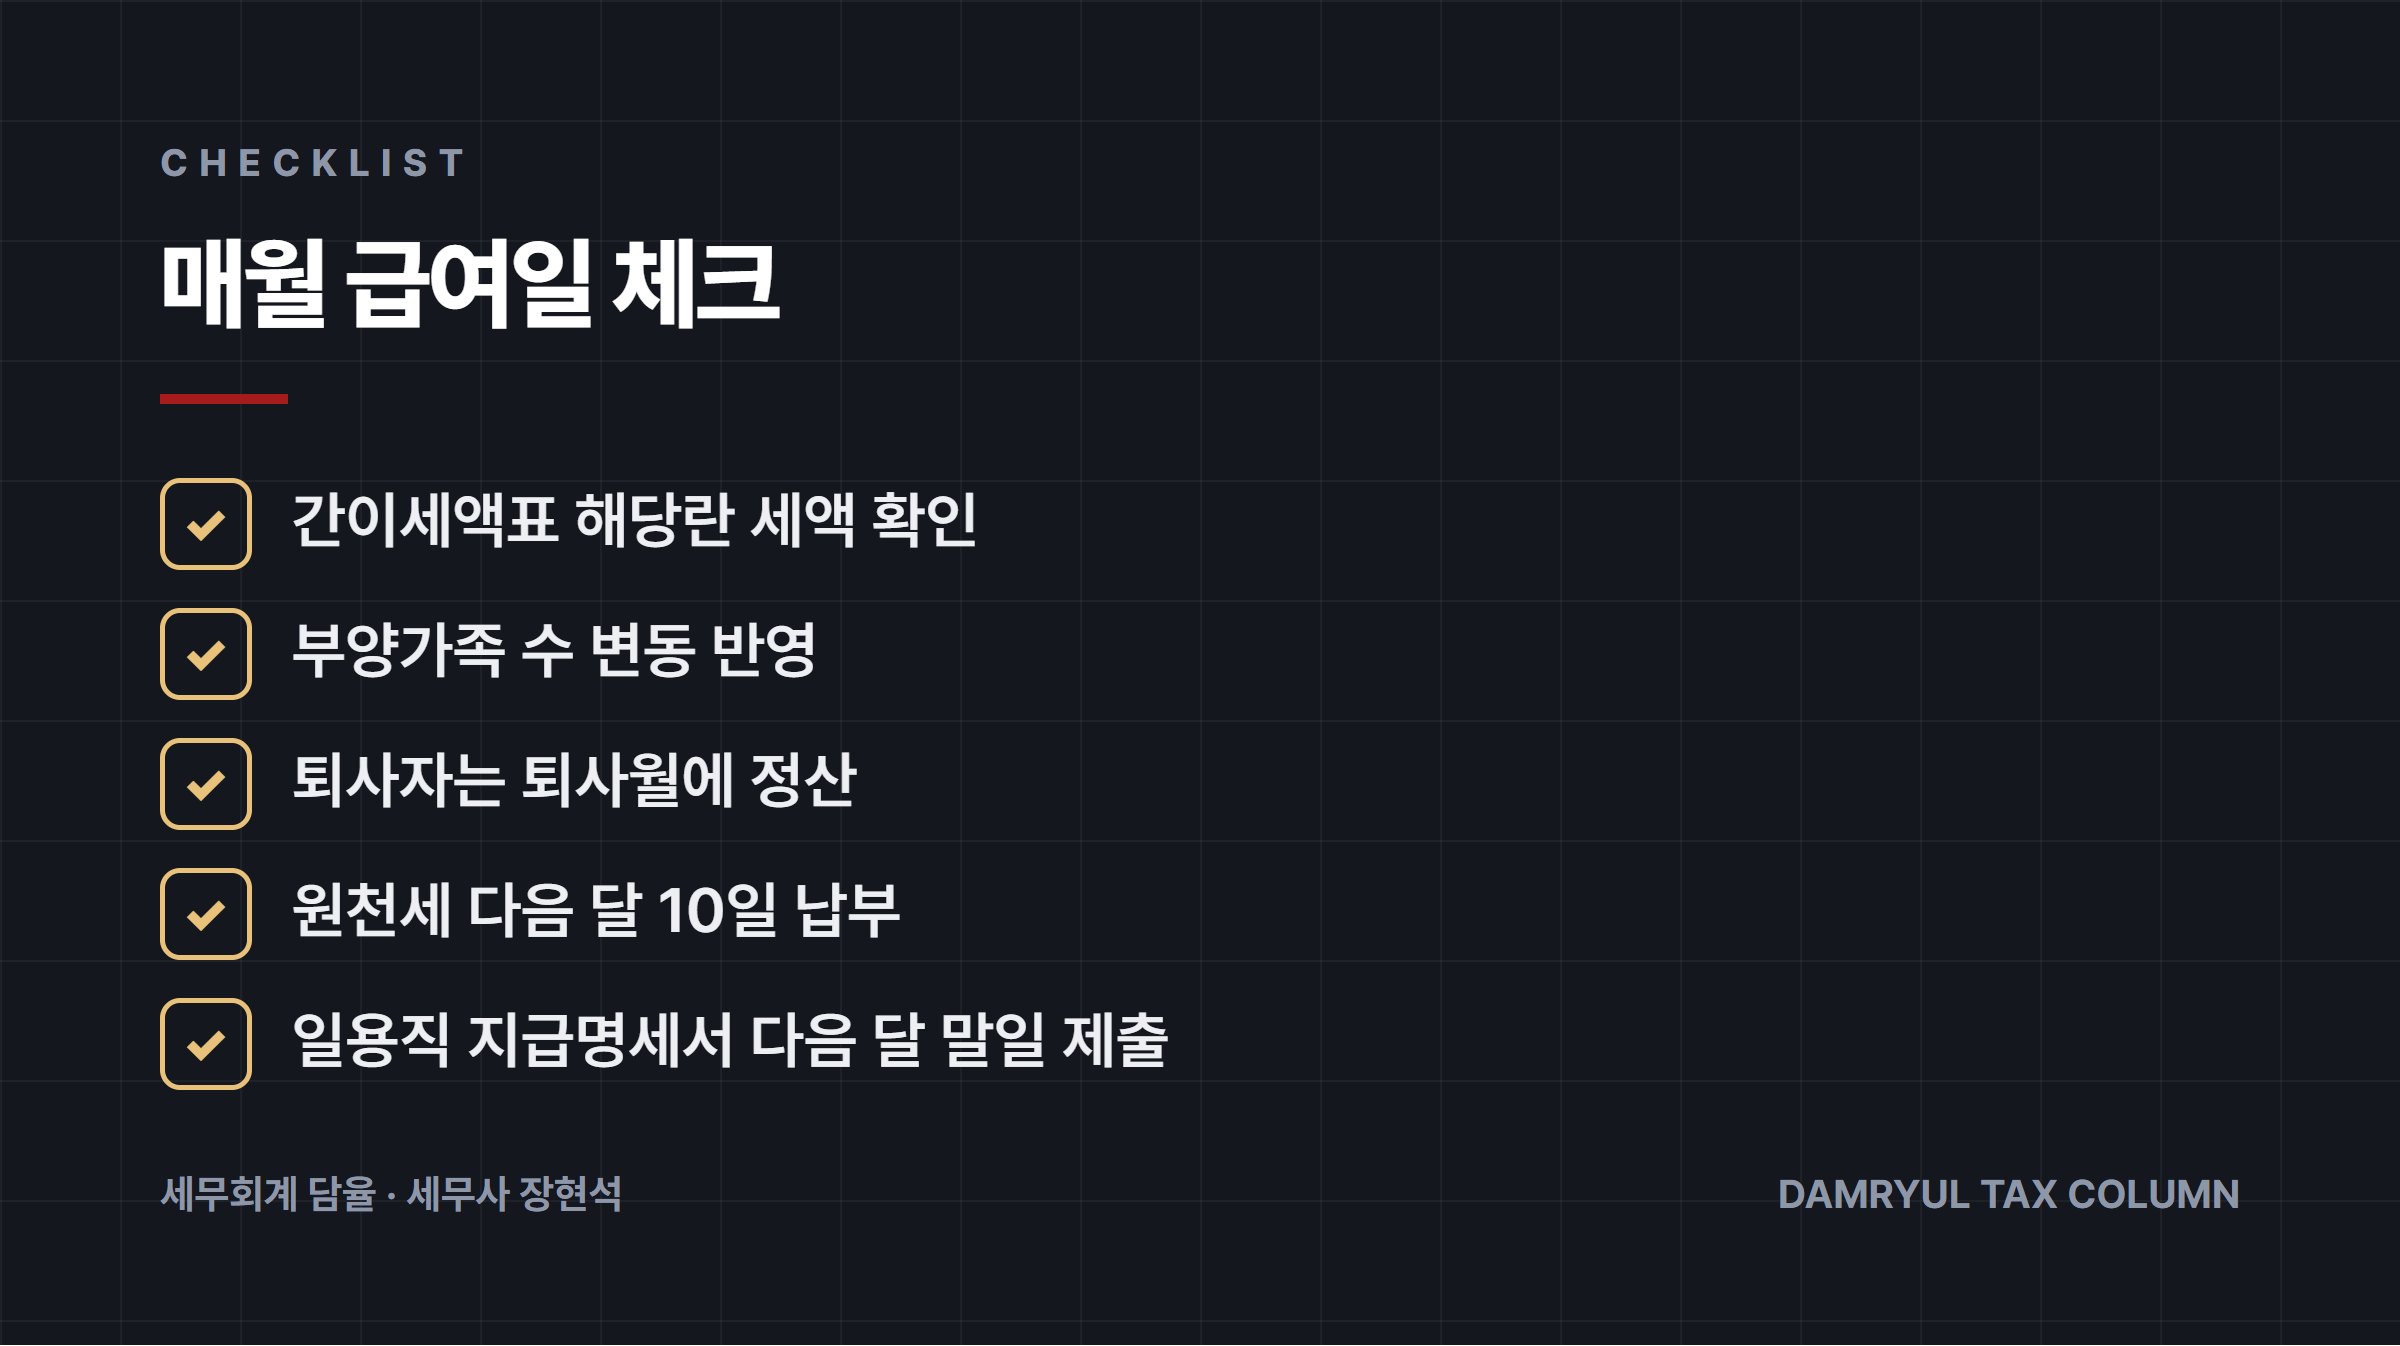
직원에게 급여를 줄 때 사업자는 소득세를 미리 떼어 대신 납부해야 합니다. 매월 급여에는 근로소득 간이세액표에 정해진 세액을 적용하고, 뗀 세금은 급여를 지급한 달의 다음 달 10일까지 납부합니다. 1년 치 정확한 세금은 다음 해 2월 연말정산에서 맞춥니다.
매월 급여는 간이세액표로 뗍니다
소득세법 제134조는 원천징수의무자가 매월분 근로소득을 지급할 때 근로소득 간이세액표에 따라 소득세를 원천징수하도록 정하고 있습니다. 간이세액표는 소득세법 시행령 별표 2에 있으며, 월 급여액과 공제대상 가족 수를 기준으로 떼어야 할 세액이 정해져 있습니다.
근로자가 원하면 간이세액표 해당란 세액의 80% 또는 120%로 원천징수할 수도 있습니다(시행령 제194조). 매달 덜 떼고 연말정산에서 더 내거나, 매달 더 떼고 연말정산에서 돌려받는 선택입니다. 이 경우 근로자가 원천징수세액 조정신청서를 내야 하고, 제출일 이후 지급하는 급여부터 바뀐 비율이 적용됩니다.

납부는 다음 달 10일, 작은 사업장은 반기납부도 가능
원천징수한 소득세는 징수일이 속하는 달의 다음 달 10일까지 납부해야 합니다(소득세법 제128조 제1항). 예를 들어 3월 25일에 급여를 지급했다면 4월 10일까지 원천세를 신고·납부합니다.
직전 연도 상시고용인원이 20명 이하인 사업자(금융·보험업 제외)는 관할 세무서장의 승인을 받거나 국세청장의 지정을 받아 반기별로 납부할 수 있습니다(같은 조 제2항, 시행령 제186조). 반기별 납부를 원하면 해당 반기 직전 달 1일부터 말일까지 신청해야 합니다. 다만 법인세법에 따라 처분된 상여·배당·기타소득에 대한 원천징수세액 등은 반기납부 대상에서 빠집니다.
연말정산과 퇴사자 정산
매월 간이세액표로 뗀 세금은 어디까지나 추정치입니다. 다음 연도 2월분 급여를 지급할 때 연말정산을 하고, 직원이 중간에 퇴사하면 퇴사하는 달의 급여를 지급할 때 정산합니다(소득세법 제134조 제2항). 퇴사자 정산을 빠뜨리면 그 직원의 세금이 맞지 않게 되므로 퇴사 처리와 함께 챙겨야 합니다.
일용근로자는 계산 방식이 다릅니다
일용근로자에게 일당을 줄 때는 간이세액표를 쓰지 않습니다. 근로소득공제 1일 15만원을 뺀 금액에 6%를 곱하고(소득세법 제47조 제2항, 제129조 제1항 제4호), 그 산출세액의 55%를 근로소득세액공제로 뺀 금액을 원천징수합니다(제59조 제3항, 제134조 제3항). 일급 15만원 이하라면 뗄 세금이 없습니다. 일용근로소득 지급명세서는 지급일이 속하는 달의 다음 달 말일까지 제출합니다(제164조 제1항 단서).

늦게 내면 붙는 가산세
원천징수한 세금을 기한까지 내지 않으면 원천징수 등 납부지연가산세가 붙습니다. 미납세액의 3%에 기간에 따른 이자 상당액을 더하는 구조이며, 미납세액의 50%(3%와 기간 이자분 합계는 10%)가 한도입니다(국세기본법 제47조의5). 직원 급여에서 이미 뗀 돈을 사업자가 쥐고 있는 셈이라 늦어질 이유가 없도록 급여일과 납부일을 함께 관리하는 것이 좋습니다.
근거 법령
- 소득세법 제134조: 매월 근로소득은 간이세액표로 원천징수, 2월분·퇴사월에 정산
- 소득세법 시행령 제194조·별표 2: 간이세액표 적용, 80%·120% 선택
- 소득세법 제128조, 시행령 제186조: 다음 달 10일 납부, 20명 이하 반기납부
- 소득세법 제47조·제59조·제129조: 일용근로자 15만원 공제, 6% 세율, 55% 세액공제
- 국세기본법 제47조의5: 원천징수 납부지연가산세
직원 수가 늘면서 원천세 신고가 헷갈리기 시작했다면 세무회계 담율과 먼저 상의해 보세요. 대표 세무사가 직접 검토합니다.
이 답변은 법령 확인일 기준의 일반적인 내용입니다. 개별 사실관계에 따라 결과가 달라질 수 있습니다.
비슷한 상황이라면 대표 세무사가 직접 검토해 드립니다.
상담 신청