
금전이 아닌 증여재산을 증여세 신고기한 안에 돌려주면 처음부터 증여가 없던 것으로 봅니다. 신고기한 후 3개월 안에 돌려주면 반환분만 비과세되고, 그 이후에는 당초 증여와 반환 모두 과세됩니다. 현금과 등기된 부동산은 따로 주의해야 합니다.

증여한 재산을 돌려받는 경우 세금은 언제 돌려주느냐에 따라 달라집니다. 금전이 아닌 재산을 증여세 신고기한 안에 합의로 반환하면 처음부터 증여가 없던 것으로 봅니다. 신고기한이 지난 뒤 3개월 안에 반환하거나 다시 증여하면 반환분에는 증여세가 없지만 당초 증여분은 과세됩니다. 그 기간마저 지나면 당초 증여와 반환 모두 각각 증여세 대상이 됩니다.

기한 계산부터
증여세 신고기한은 증여일이 속하는 달의 말일부터 3개월입니다. 예를 들어 3월 10일에 증여했다면 신고기한은 6월 30일이고, 그 뒤 3개월이 되는 9월 30일까지가 두 번째 구간입니다. 실무에서는 계약일, 등기접수일 중 어느 날이 증여일인지부터 확인해야 기한이 정확해집니다.
신고기한 안에 반환: 증여가 없던 것으로
상속세 및 증여세법 제4조 제4항은 수증자가 금전이 아닌 증여재산을 당사자 간 합의로 신고기한까지 증여자에게 반환하면 처음부터 증여가 없었던 것으로 봅니다. 다만 반환하기 전에 세무서가 과세표준과 세액을 결정했다면 이 규정을 적용받을 수 없습니다.
신고기한 후 3개월 안: 반환분만 비과세
신고기한이 지난 후 3개월 이내에 반환하거나 증여자에게 다시 증여하면 그 반환·재증여에 대해서는 증여세를 부과하지 않습니다. 하지만 처음 증여에 대한 증여세는 그대로 내야 하므로 신고기한 안에 신고해 두는 것이 맞습니다.
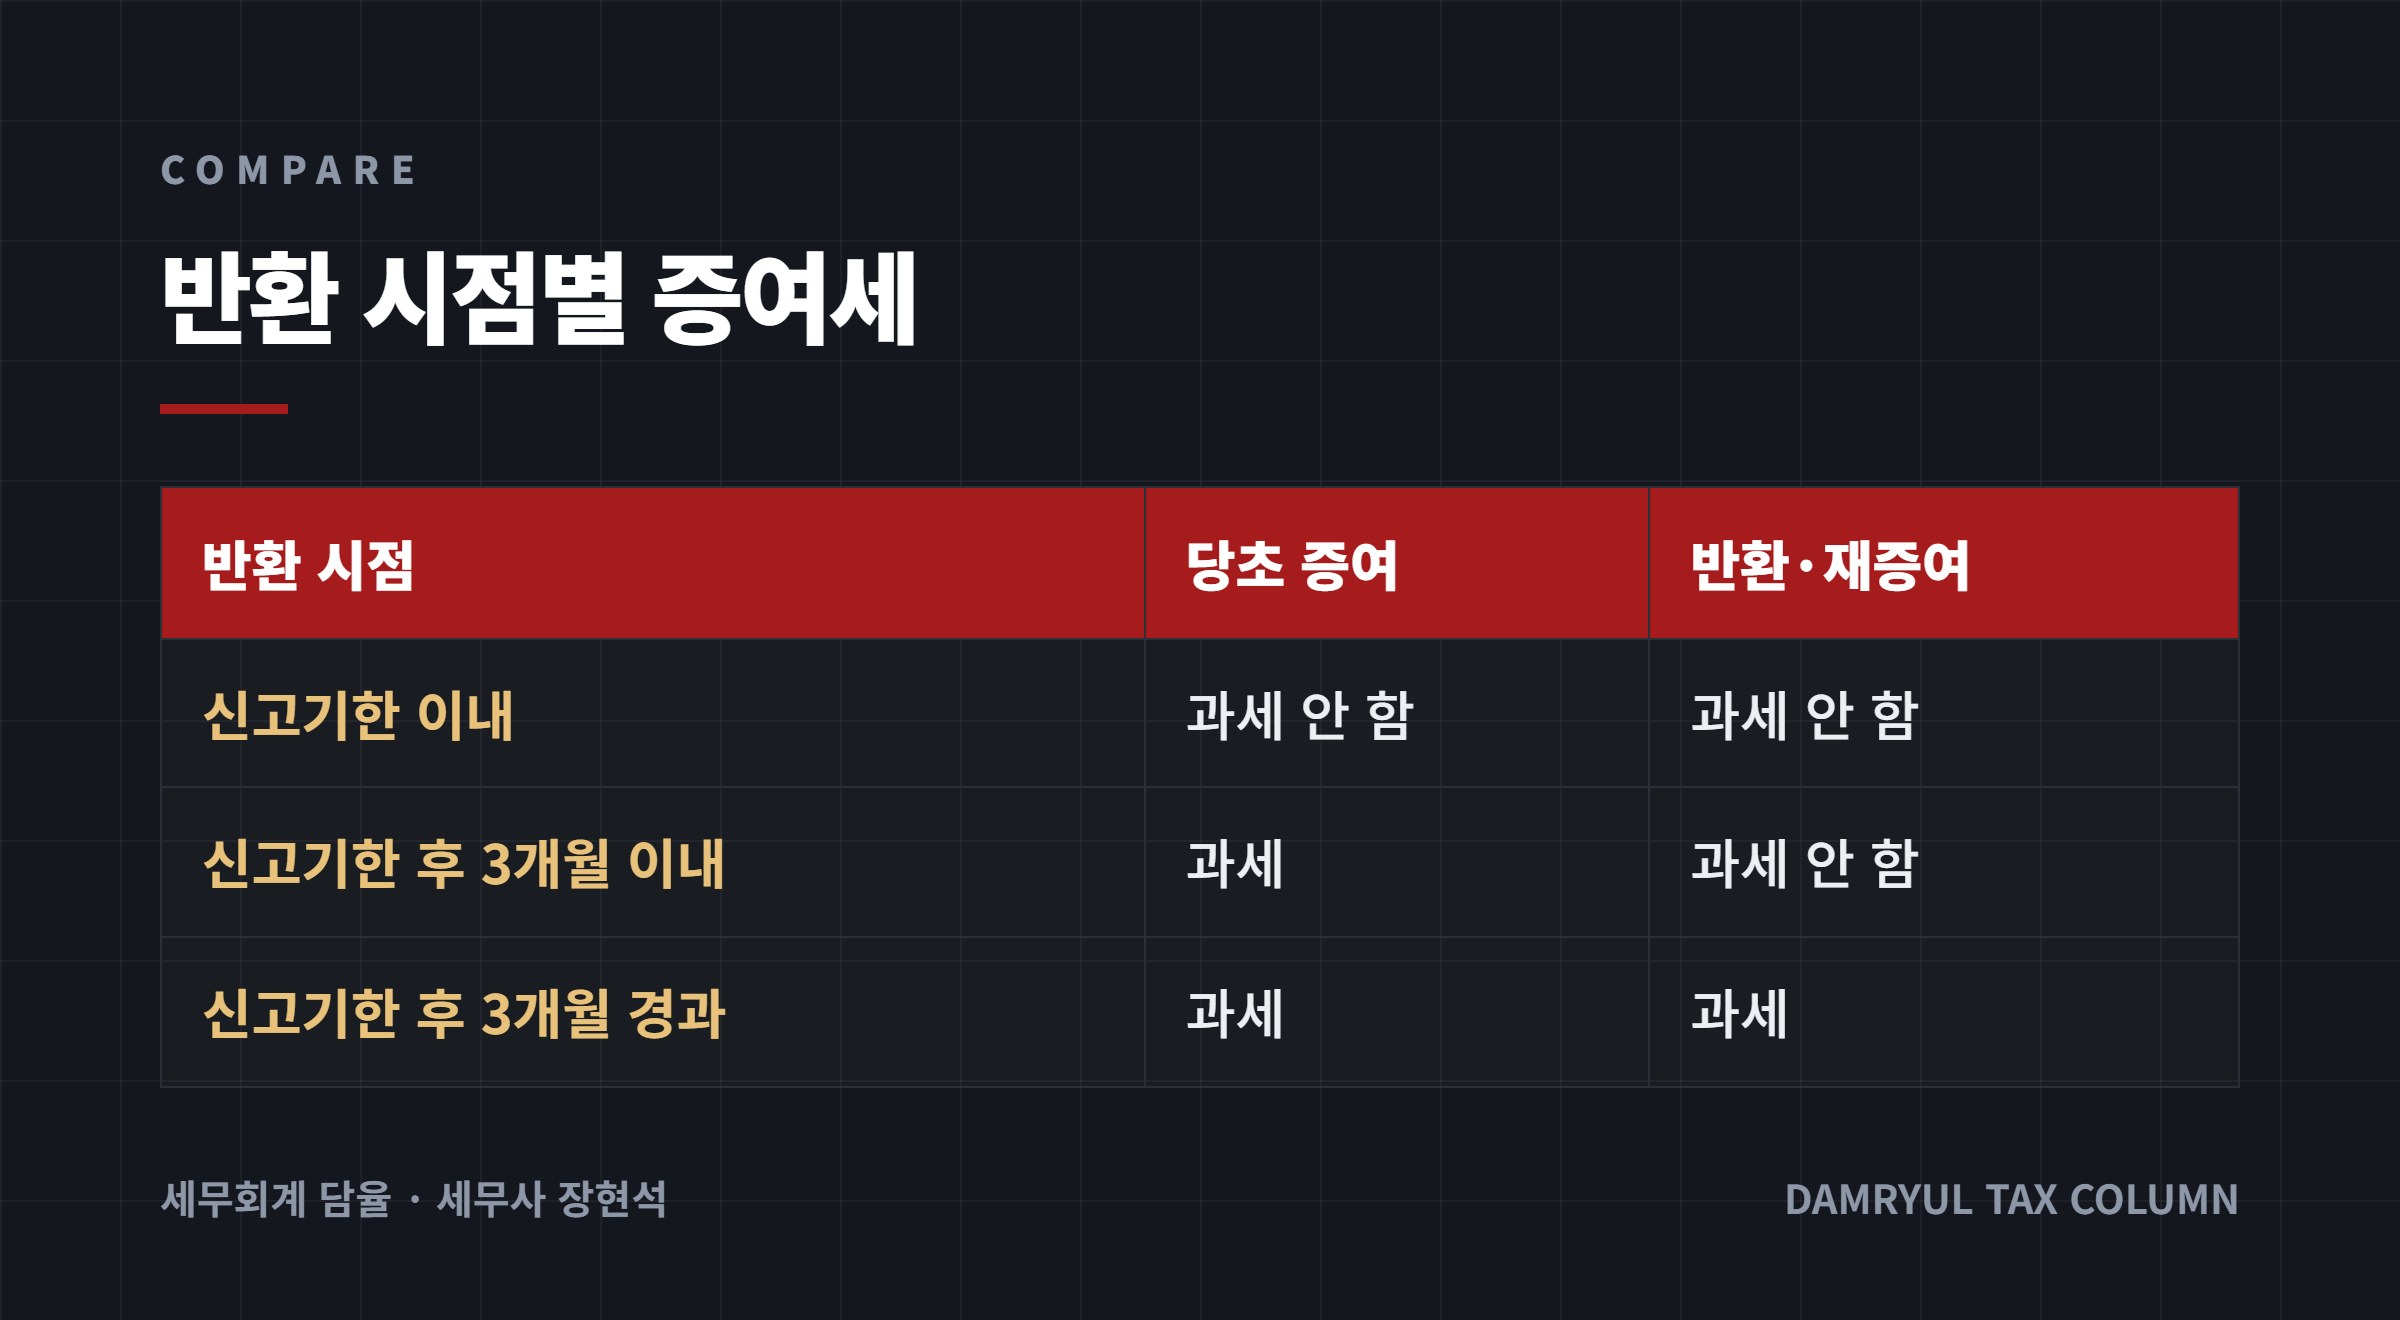
3개월이 지나면 두 번 과세
이 기간이 지나서 돌려주면 법은 이를 새로운 증여로 봅니다. 자녀에게 증여했다가 몇 달 뒤 부모에게 되돌려주는 경우 증여세가 두 번 나올 수 있다는 뜻입니다. 계획이 바뀔 가능성이 있다면 신고기한 전에 결정하는 것이 비용이 가장 적습니다.
현금은 이 특례가 없습니다
제4조 제4항은 금전을 명시적으로 제외합니다. 현금은 반환 여부를 확인하기 어렵기 때문에, 계좌로 받은 돈을 신고기한 안에 돌려줘도 이 규정으로 당초 증여가 취소되지는 않습니다. 현금 증여는 처음부터 증여인지 대여인지 분명히 해 두는 것이 중요합니다.
부동산이라면 취득세도 따로 봐야
증여세가 정리돼도 취득세는 지방세법 기준으로 따로 판단합니다. 증여 같은 무상취득은 계약일을 취득일로 보고, 등기하지 않은 상태에서 취득일이 속하는 달의 말일부터 3개월 이내에 화해조서·공정증서·계약해제신고서로 해제가 입증되면 취득으로 보지 않습니다. 이미 등기를 마친 뒤 돌려주는 경우는 이 규정에 해당하지 않으므로 취득세 부담을 미리 확인해야 합니다.

근거 법령
- 상속세 및 증여세법 제4조 제4항: 증여재산 반환·재증여 시 과세 특례(금전 제외)
- 상속세 및 증여세법 제68조: 증여일이 속하는 달의 말일부터 3개월 내 신고
- 지방세법 시행령 제20조 제1항: 무상취득 취득일과 3개월 내 계약해제 시 취득 제외
이미 한 증여를 되돌릴지 고민 중이라면 기한이 지나기 전에 세무회계 담율과 먼저 상의해 보세요. 대표 세무사가 직접 검토합니다.
이 답변은 법령 확인일 기준의 일반적인 내용입니다. 개별 사실관계에 따라 결과가 달라질 수 있습니다.
비슷한 상황이라면 대표 세무사가 직접 검토해 드립니다.
상담 신청