
오피스텔은 취득할 때 주택이 아닌 건축물로 4% 세율이 적용되지만, 주택으로 재산세를 내는 오피스텔은 이후 주택 취득세 중과 판단 시 주택 수에 들어갑니다. 양도세는 사실상 주거용이면 주택으로 봅니다.

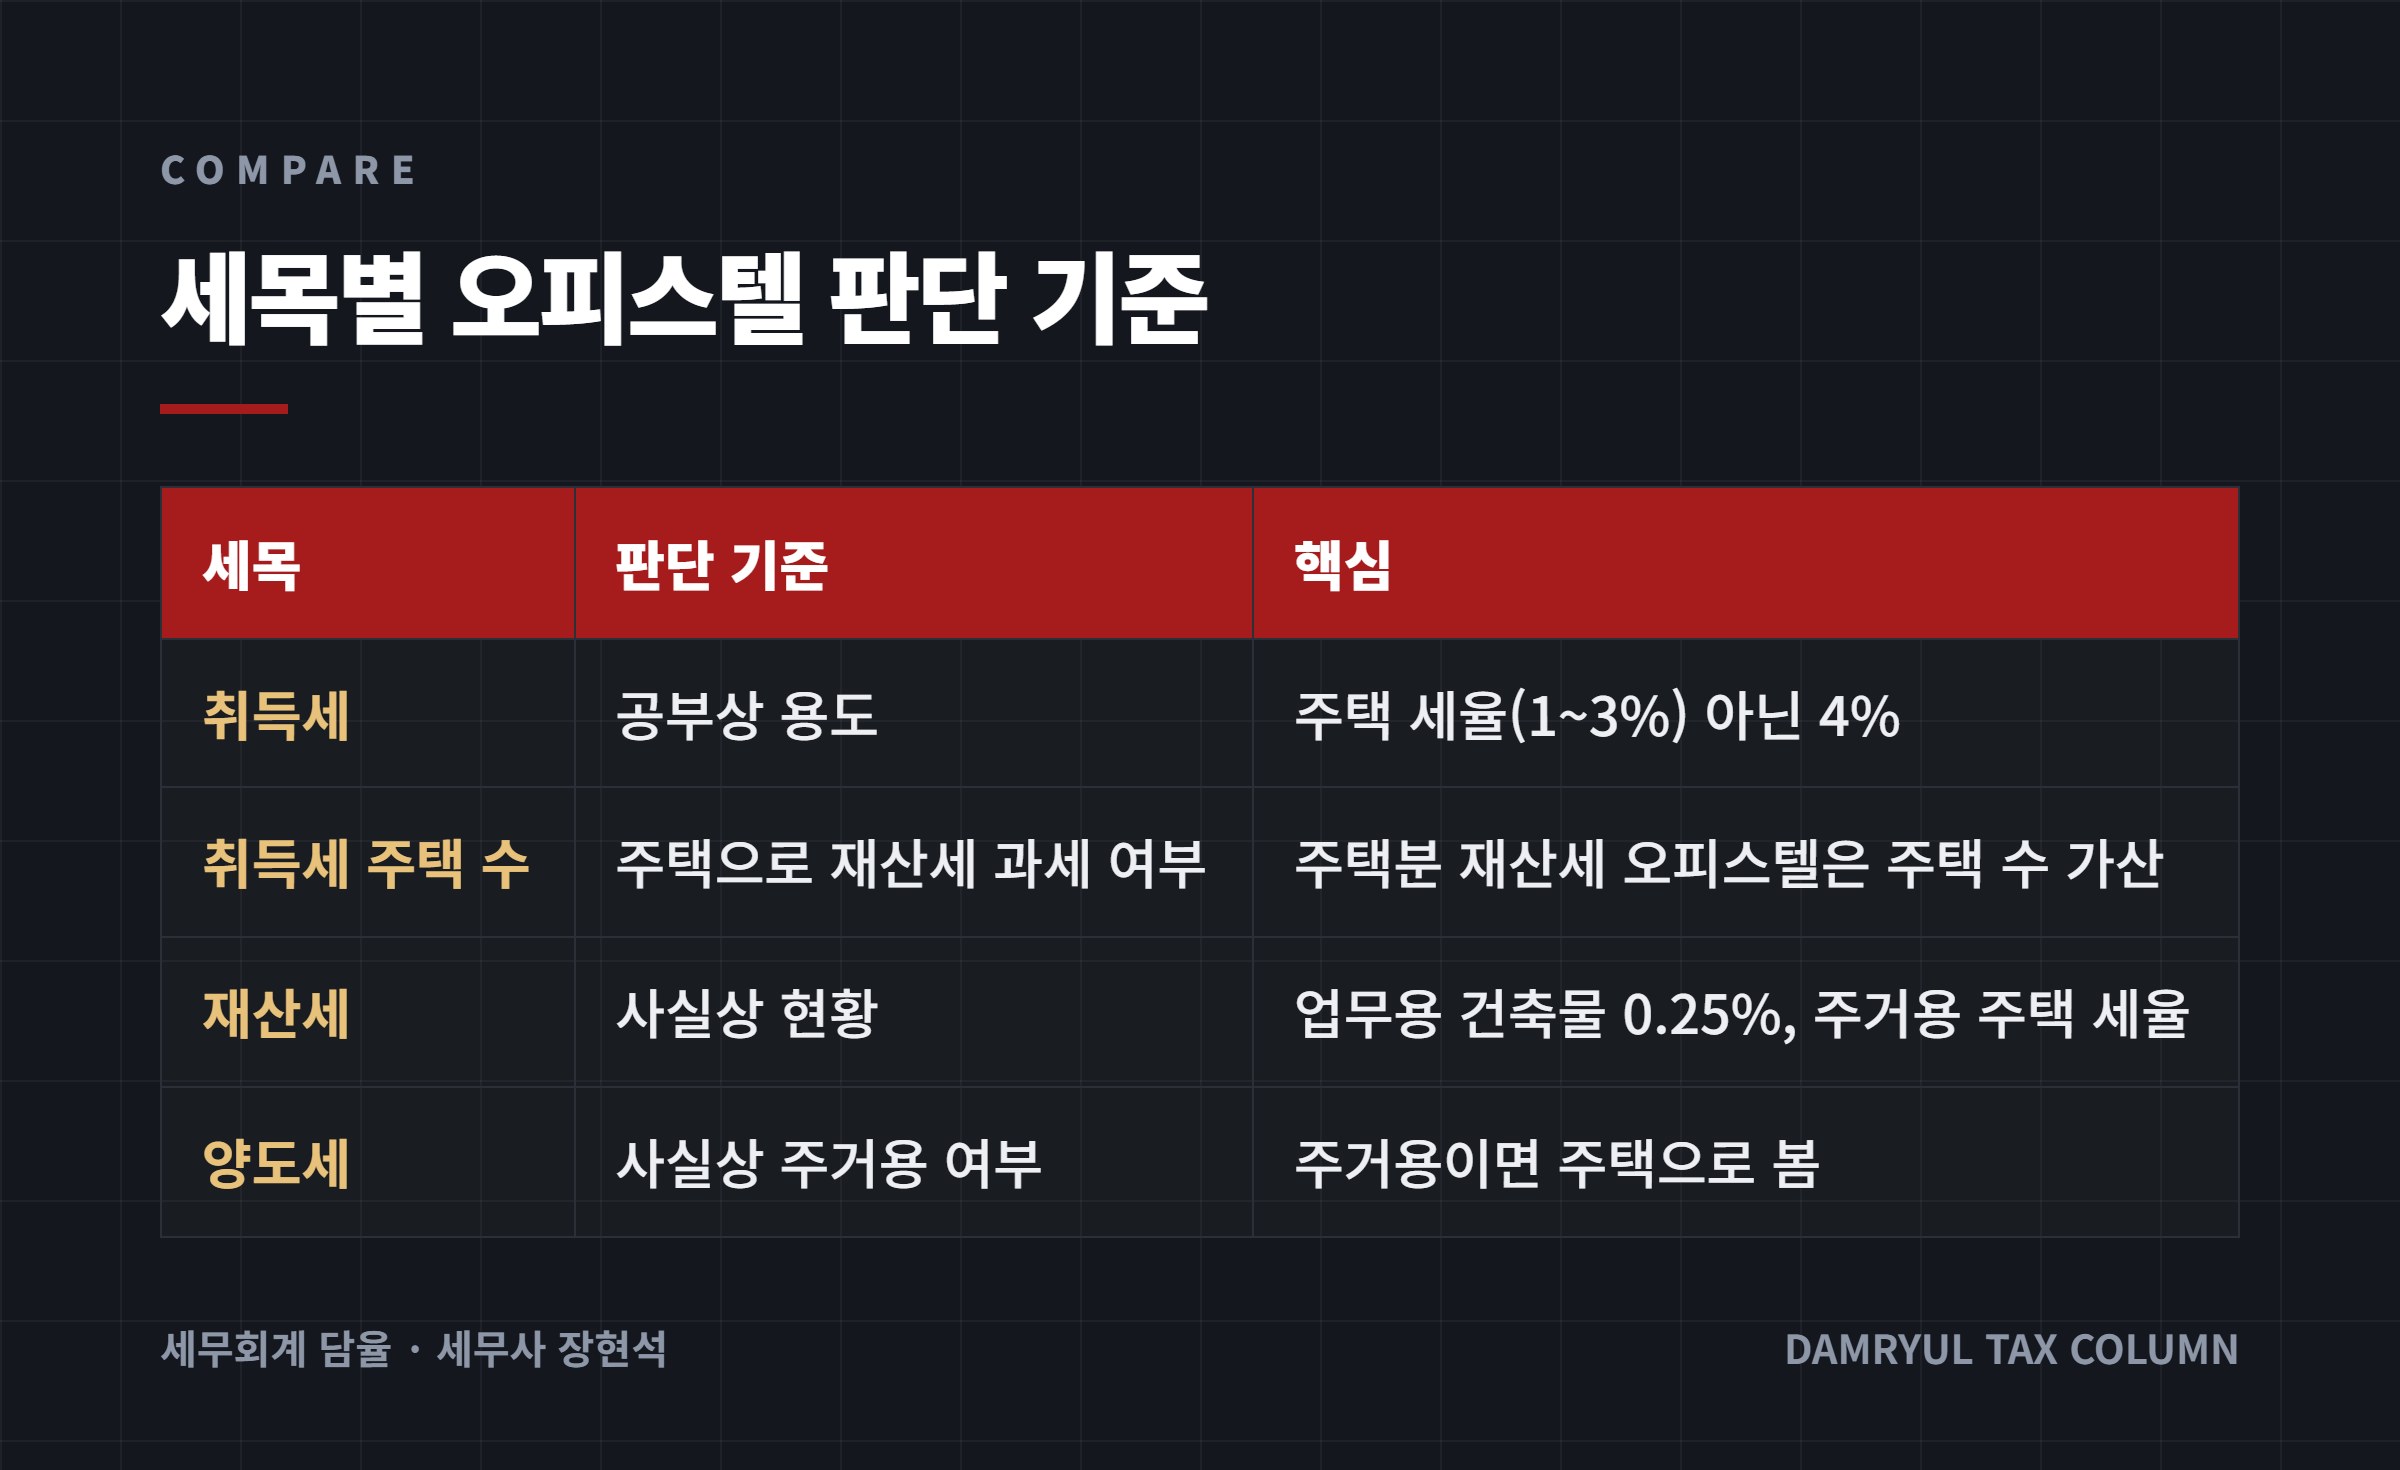
오피스텔은 세목마다 주택으로 보는 기준이 달라 헷갈리기 쉽습니다. 정리하면 취득세율은 공부상 용도에 따라 주택이 아닌 건축물로 4%가 적용되고, 재산세는 사실상 현황에 따라 주택 또는 건축물로 과세되며, 양도세는 사실상 주거용으로 쓰면 주택으로 봅니다. 주거용 오피스텔은 다른 집의 세금 판단에서 주택 수에 들어갈 수 있다는 점이 가장 중요합니다.
취득세: 오피스텔 자체는 4%
지방세법 제11조 제1항 제8호의 주택 유상거래 세율(취득당시가액 6억원 이하 1%, 6억원 초과 9억원 이하 구간별, 9억원 초과 3%)은 건축물대장이나 등기부 등에 주택으로 기재된 주거용 건축물에 적용됩니다. 오피스텔은 공부상 주택으로 기재되지 않으므로, 주거용으로 쓸 예정이라도 매매로 취득하면 그 밖의 원인으로 인한 취득 중 농지 외의 것에 해당하는 1천분의 40을 적용합니다.
취득세 주택 수: 주택으로 재산세를 내면 들어갑니다
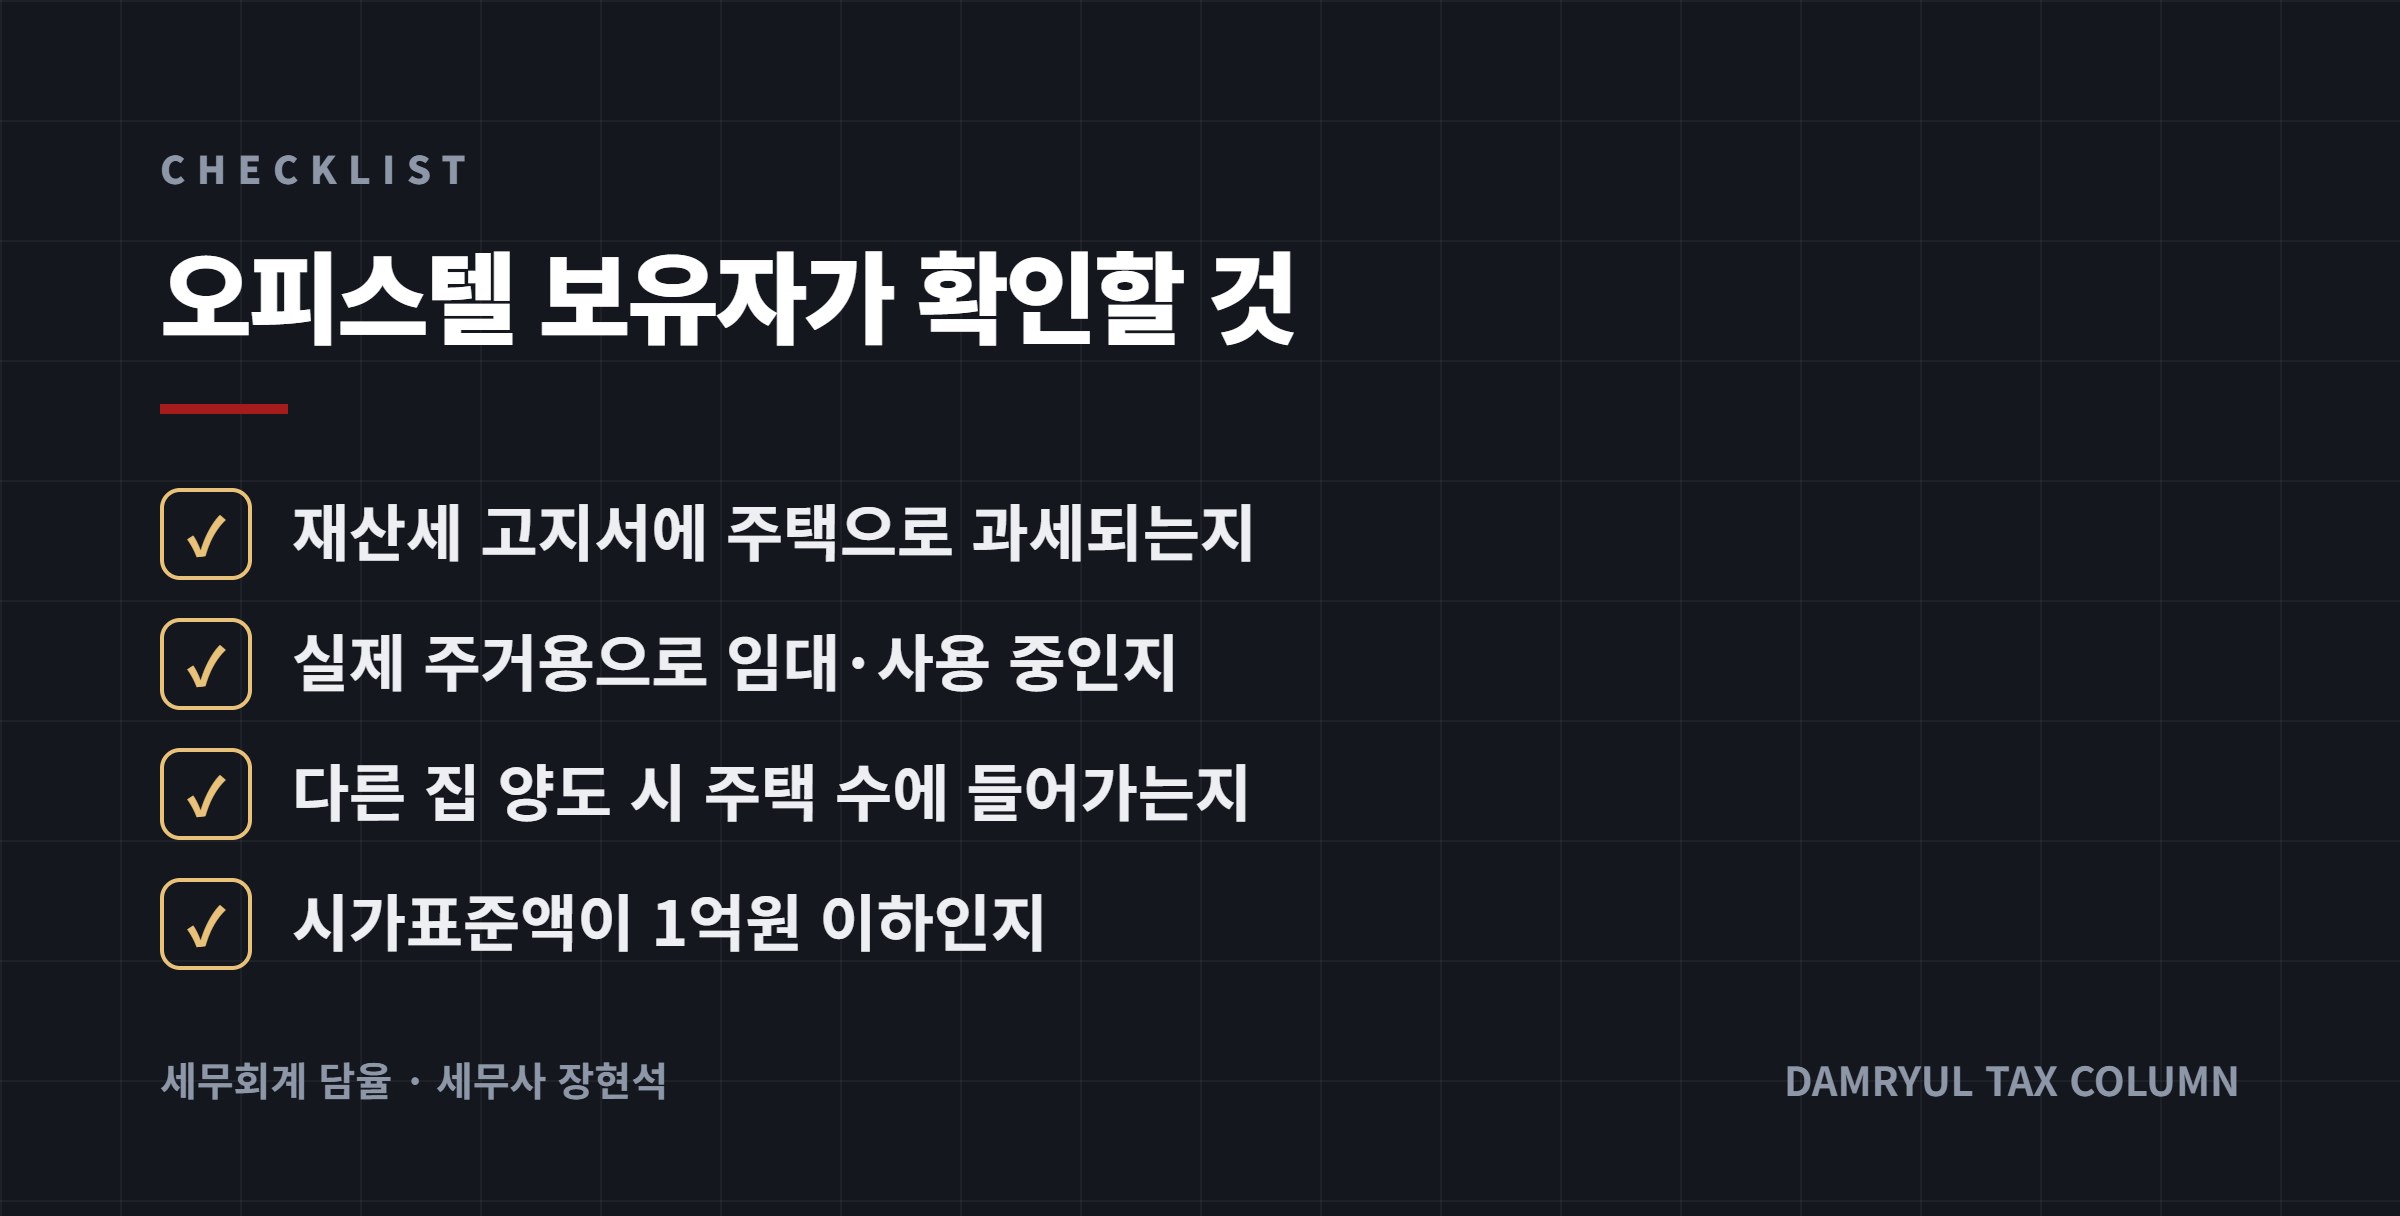
오피스텔이 문제되는 것은 이후 다른 주택을 살 때입니다. 지방세법 제13조의3 제4호는 재산세를 주택으로 과세하는 오피스텔을 소유자의 주택 수에 가산하도록 정하고 있어, 다주택 중과 세율 판단에 영향을 줍니다. 다만 시행령 제28조의4 제6항은 주택 수 산정일 현재 시가표준액 1억원 이하인 오피스텔, 상속개시일부터 5년이 지나지 않은 상속 오피스텔, 2024년 1월 10일부터 2027년 12월 31일까지 사용승인을 받은 신축 오피스텔을 같은 기간 내 최초로 매입한 것으로서 전용면적 60㎡ 이하이고 취득당시가액 3억원(수도권 6억원) 이하인 오피스텔 등을 주택 수에서 제외합니다.
재산세: 실제 쓰는 대로
재산세는 공부상 등재 현황과 사실상 현황이 다르면 사실상 현황에 따라 부과합니다(지방세법 제106조 제3항). 다만 공부와 달리 이용해 재산세 부담이 낮아지는 경우 등은 공부상 현황에 따릅니다. 업무용으로 쓰는 오피스텔 건물은 그 밖의 건축물로 1천분의 2.5가 적용되고, 주거용으로 쓰면 주택 세율(과세표준 6천만원 이하 1천분의 1부터 3억원 초과 구간 1천분의 4까지 누진)이 적용됩니다. 재산세 과세기준일은 매년 6월 1일이므로 이 시점의 사용 현황이 기준이 됩니다.
양도세: 사실상 주거용이면 주택
소득세법 제88조 제7호는 주택을 허가 여부나 공부상 용도 구분과 관계없이 세대원이 독립된 주거생활을 할 수 있는 구조로서 사실상 주거용으로 사용하는 건물로 정의하고, 용도가 분명하지 않으면 공부상 용도에 따르도록 합니다. 주거용으로 임대하거나 직접 사는 오피스텔은 양도세에서 주택이므로, 다른 아파트를 팔 때 1세대1주택 비과세 판정에서 주택 수에 들어갑니다. 반대로 그 오피스텔 하나만 보유한 세대라면 요건을 갖춰 1세대1주택 비과세를 받을 수도 있습니다.

보유 중에 정리해 둘 것
오피스텔은 임차인이 바뀌면서 업무용과 주거용을 오가는 경우가 많습니다. 사용 현황이 바뀌면 재산세 과세 구분과 양도세 주택 판단이 함께 달라질 수 있으므로, 임대차계약서, 임차인의 전입 여부, 사업자 사용 여부 같은 자료를 기간별로 남겨 두는 것이 좋습니다.
근거 법령
- 지방세법 제11조 제1항 제7호·제8호: 주택 유상거래 세율과 그 밖의 건축물 4%
- 지방세법 제13조의3 제4호: 주택으로 재산세 과세하는 오피스텔 주택 수 가산
- 지방세법 시행령 제28조의4 제6항: 시가표준액 1억원 이하 등 주택 수 제외 오피스텔
- 지방세법 제106조 제3항·제111조·제114조: 사실상 현황 과세, 재산세 세율, 과세기준일
- 소득세법 제88조 제7호: 사실상 주거용 건물은 주택
오피스텔을 보유한 상태에서 다른 집을 사거나 팔 계획이라면 세무회계 담율과 먼저 상의해 보세요. 대표 세무사가 직접 검토합니다.
이 답변은 법령 확인일 기준의 일반적인 내용입니다. 개별 사실관계에 따라 결과가 달라질 수 있습니다.
비슷한 상황이라면 대표 세무사가 직접 검토해 드립니다.
상담 신청